






La reforma del sistema previsional peruano no solo redefine las reglas para quienes aportan a una AFP u ONP, también introduce nuevos retos para las empresas que administran estos procesos desde la planilla. En 2026, RR. HH. y las áreas de payroll deben prestar especial atención a la afiliación, el cálculo de aportes, los registros y los plazos de pago, en un escenario donde una inconsistencia puede convertirse en una contingencia para la empresa y afectar directamente al trabajador.
¿Qué es la Ley de AFP en Perú? (Ley N.° 32123)
La Ley N.° 32123, denominada Ley de Modernización del Sistema Previsional Peruano, establece un nuevo marco para el sistema de pensiones del país. Su objetivo es integrar y ampliar la cobertura previsional, articulando el Sistema Nacional de Pensiones (SNP), administrado por la ONP, y el Sistema Privado de Pensiones (SPP), conformado por las AFP.
La ley fue publicada en 2024 y su implementación se desarrolla de manera progresiva. Su reglamento fue aprobado mediante el Decreto Supremo N.° 189-2025-EF, que establece disposiciones para hacer operativa la reforma.
Para las empresas, el cambio no significa únicamente una modificación en el cálculo de la planilla. También introduce nuevas obligaciones y procedimientos relacionados con la afiliación previsional y la gestión de información de los trabajadores.
¿Quién aprobó la nueva Ley de AFP?
La Ley N.° 32123, Ley de Modernización del Sistema Previsional Peruano, fue aprobada por el Congreso de la República a partir de un conjunto de proyectos de ley presentados por distintas bancadas. Según el registro oficial del Congreso, entre los grupos parlamentarios vinculados a estas iniciativas estuvieron Fuerza Popular, Perú Libre, Alianza para el Progreso, Acción Popular, Avanza País, Cambio Democrático–Juntos por el Perú, Renovación Popular, Perú Democrático, Podemos Perú, Perú Bicentenario, Somos Perú y Bloque Magisterial, además de congresistas no agrupados.
Asimismo, fue promulgada por la entonces presidenta Dina Boluarte el 24 de septiembre de 2024, fecha en la que también fue publicada en el diario oficial El Peruano.

¿Cuáles son los principales cambios de la reforma previsional?
Las modificaciones aprobadas por la Ley Nº 32123 serán implementadas progresivamente. Entre las más relevantes se encuentran:
Afiliación previsional desde los 18 años
Según la reforma, las personas a partir de los 18 años deberán incorporarse al sistema previsional de y, además, la norma también establece mecanismos para facilitar su afiliación.
Para las empresas, esto adquiere especial importancia cuando incorporan trabajadores jóvenes que todavía no cuentan con afiliación previsional. En estos casos, el empleador debe cumplir con los procedimientos de verificación y afiliación establecidos por la normativa.
Cambios en las comisiones de las AFP
Es importante destacar que los cambios no ocurren de golpe. La Ley N.° 32123 plantea una transición desde el esquema tradicional de comisión sobre la remuneración hacia modelos que vinculan el cobro con el saldo administrado y, posteriormente, con la productividad de las AFP. En 2026, estos esquemas conviven dentro de un proceso de implementación progresiva.
|
Aspecto |
¿Cómo es actualmente? |
¿Cómo será con la Ley N.° 32123? |
|
Comisión por flujo |
La AFP cobra un porcentaje sobre la remuneración del afiliado. |
Se mantiene para quienes optaron por permanecer en este esquema, mientras se desarrolla la transición prevista por la reforma. |
|
Comisión por saldo |
Ya existía para determinados afiliados, especialmente dentro del esquema de comisión mixta. |
La reforma permite que los afiliados que actualmente pagan comisión por remuneración puedan migrar voluntariamente a un esquema basado en saldo, bajo las reglas que establezca la SBS. |
|
Comisión por productividad |
No existía como esquema establecido por la Ley N.° 29903. |
La Ley N.° 32123 incorpora una comisión vinculada a la rentabilidad del fondo respecto de un portafolio de referencia (benchmark). |
|
Transición |
El esquema de comisiones se había desarrollado progresivamente desde la reforma del SPP de 2012. |
La migración hacia los nuevos esquemas será gradual y estará sujeta a disposiciones de la SBS. |
|
Objetivo del esquema |
La comisión por flujo se calculaba sobre la remuneración, independientemente de la rentabilidad obtenida por el fondo. |
La reforma busca vincular parte de la retribución de la AFP con el desempeño de los fondos administrados. |
Aporte por consumo (1% de boletas electrónicas)
La Ley N.° 32123 incorpora un aporte por consumo, también denominado pensión por consumo, como un mecanismo complementario de ahorro previsional. Este beneficio equivale al 1% de la suma de determinados gastos de consumo realizados por los afiliados y sustentados mediante boletas de venta electrónicas que incluyan sus nombres y apellidos y número de DNI.
El cálculo se realiza una vez al año y considera como máximo consumos equivalentes a 8 UIT. Además, no se toman en cuenta las boletas electrónicas cuyo importe total supere los S/ 700.
Para 2026, este mecanismo todavía no genera aportes sobre las compras realizadas durante el año. El reglamento establece que el cómputo de las boletas electrónicas para acceder al aporte por consumo comenzará el 1 de enero de 2027.
Nuevas reglas sobre jubilación, jubilación anticipada (55 años) y pensiones
La reforma previsional mantiene la edad ordinaria de jubilación en 65 años, pero incorpora nuevas reglas para acceder a una jubilación anticipada desde los 55 años, siempre que el afiliado cumpla las condiciones establecidas por el Sistema Privado de Pensiones. Estas disposiciones conviven con otros mecanismos de acceso a los fondos, como el retiro de hasta el 95,5% del saldo acumulado al momento de la jubilación, sujeto a los requisitos legales.
Además, la reforma se desarrolla en un contexto de cambios en las reglas de retiro y protección previsional. Por ello, es importante diferenciar las disposiciones permanentes del sistema de los retiros extraordinarios aprobados mediante leyes específicas, que tienen sus propios requisitos, montos y plazos.
¿Se puede retirar el fondo de AFP en 2026?
Los retiros de AFP deben analizarse fuera de Ley N.° 32123, ya que existen algunas normas extraordinarias que permiten el retiro de los fondos bajo circunstancias específicas. La existencia de una reforma previsional no significa que todos los afiliados puedan retirar libremente sus fondos.
Retiro extraordinario de hasta 4 UIT
En 2026 se aprobó un nuevo retiro extraordinario de fondos de AFP de hasta 4 UIT, bajo las condiciones y el procedimiento establecidos por la Ley N.° 32445.
Este beneficio tiene carácter extraordinario y temporal. Por ello, el afiliado debe cumplir los requisitos y respetar el cronograma establecido para presentar su solicitud.
Retiro del 95.5% del fondo al jubilarse
El retiro de hasta el 95,5% del fondo acumulado es una opción disponible para determinados afiliados del Sistema Privado de Pensiones. El porcentaje restante, equivalente al 4,5%, se transfiere a EsSalud para mantener la cobertura de prestaciones de salud.
El afiliado puede solicitar este retiro cuando tiene más de 65 años o cuando accede a determinados regímenes de jubilación anticipada, como la Jubilación Anticipada Ordinaria (JAO) o el Régimen Especial de Jubilación Anticipada para Desempleados (REJA), siempre que cumpla los requisitos de cada modalidad. También existen supuestos específicos para pensionistas bajo determinadas modalidades del SPP.
Riesgos de incumplimiento para el empleador: SUNAFIL, SUNAT y responsabilidad solidaria
Las obligaciones previsionales no terminan con realizar un descuento en la planilla. El empleador debe asegurarse de que la retención sea correcta y que los aportes sean declarados y pagados oportunamente.
|
Obligación |
Entidad relacionada |
Riesgo para la empresa |
|
Retener correctamente el aporte |
Empleador / AFP |
Diferencias en los aportes del trabajador |
|
Pagar los aportes dentro del plazo |
Empleador / AFP |
Intereses y morosidad |
|
Declarar correctamente la información |
SUNAT |
Inconsistencias u omisiones |
|
Mantener actualizado el registro laboral |
SUNAT / T-Registro |
Errores en la información declarada |
|
Cumplir las obligaciones laborales |
SUNAFIL |
Posibles infracciones y sanciones |
Retención y responsabilidad del empleador
Si una empresa retiene el aporte previsional del trabajador, debe cumplir con su obligación de trasladarlo al sistema correspondiente. No basta con que el descuento figure en la boleta de pago.
El incumplimiento puede generar una deuda previsional, intereses y responsabilidades para la empresa, además de afectar la cuenta individual del trabajador.
Aportes de trabajadores independientes y obligaciones ante SUNAT
La reforma también contempla nuevas reglas para los trabajadores independientes. Sin embargo, su aplicación es progresiva.
Específicamente, las disposiciones sobre aportes obligatorios de determinados trabajadores independientes tienen una fecha de implementación posterior, por lo que en 2026 no deben equipararse automáticamente con las obligaciones que tiene una empresa respecto de sus trabajadores dependientes.
Inconsistencias en PLAME y T-Registro
Los errores en la información declarada en el PLAME y T-Registro pueden generar contingencias para la empresa. Por eso, RRHH y payroll deben procurar que los datos del trabajador, remuneración, régimen previsional y conceptos de descuento sean consistentes. Con ello, cualquier inconsistepara evitar las multas.
AFP vs. ONP: ¿cuáles son sus principales diferencias?
Aunque ambos sistemas forman parte del nuevo marco previsional, funcionan de manera diferente. Para la empresa, lo fundamental es identificar correctamente el régimen al que pertenece cada trabajador.
|
Característica |
AFP |
ONP |
|
Sistema |
SPP |
SNP |
|
Administración |
AFP |
ONP |
|
Aporte |
10% al fondo + comisión + seguro |
13% de la remuneración |
|
Fondo individual |
Sí, mediante CIC |
No funciona como cuenta individual |
|
Comisión |
Sí |
No existe comisión AFP |
|
Jubilación |
Según reglas del SPP |
Según requisitos del SNP |
|
Pensión |
Depende, entre otros factores, del fondo acumulado y modalidad |
Depende de las reglas del SNP y aportes reconocidos |
Ejemplo práctico: cálculo de aporte a AFP con la nueva ley
Supongamos que un trabajador afiliado a una AFP recibe una remuneración mensual de S/ 2,500.
El aporte obligatorio al fondo sería:
S/ 2,500 × 10% = S/ 250
A este importe se deben sumar la comisión de la AFP y la prima del seguro, utilizando las tasas que correspondan al trabajador y al periodo.
Por ejemplo:
|
Concepto |
Cálculo |
|
Remuneración |
S/ 2,500.00 |
|
Aporte obligatorio (10%) |
S/ 250.00 |
|
Comisión AFP |
Según AFP y esquema aplicable |
|
Prima de seguro |
Según tasa vigente |
|
Total descuento previsional |
Aporte + comisión + seguro |
Por tanto, S/ 250 no representa necesariamente el descuento total de AFP. Es únicamente el aporte obligatorio destinado al fondo. El monto final retenido dependerá también de la comisión y prima aplicables.
Nota: Las tasas de comisión y prima pueden cambiar. Para realizar una liquidación real de nómina, la empresa debe utilizar los porcentajes vigentes para el periodo y la AFP correspondiente.
¿Cómo facilitar el cumplimiento de las obligaciones de AFP en la nómina?
La gestión de aportes previsionales requiere mantener actualizada la información de los trabajadores, aplicar correctamente los conceptos de nómina y reducir errores en los procesos de cálculo y declaración.
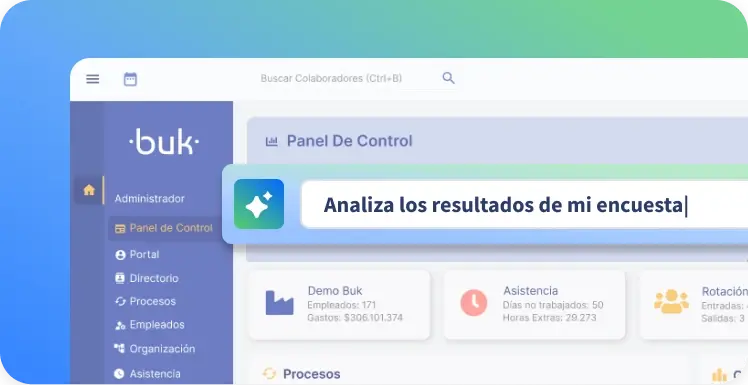
Un software de planilla puede ayudar a centralizar esta información, automatizar cálculos y facilitar el control de los conceptos previsionales. Puedes visualizar esta demo y conocer cómo Buk puede ayudarte.


¡Déjanos tu comentario!